
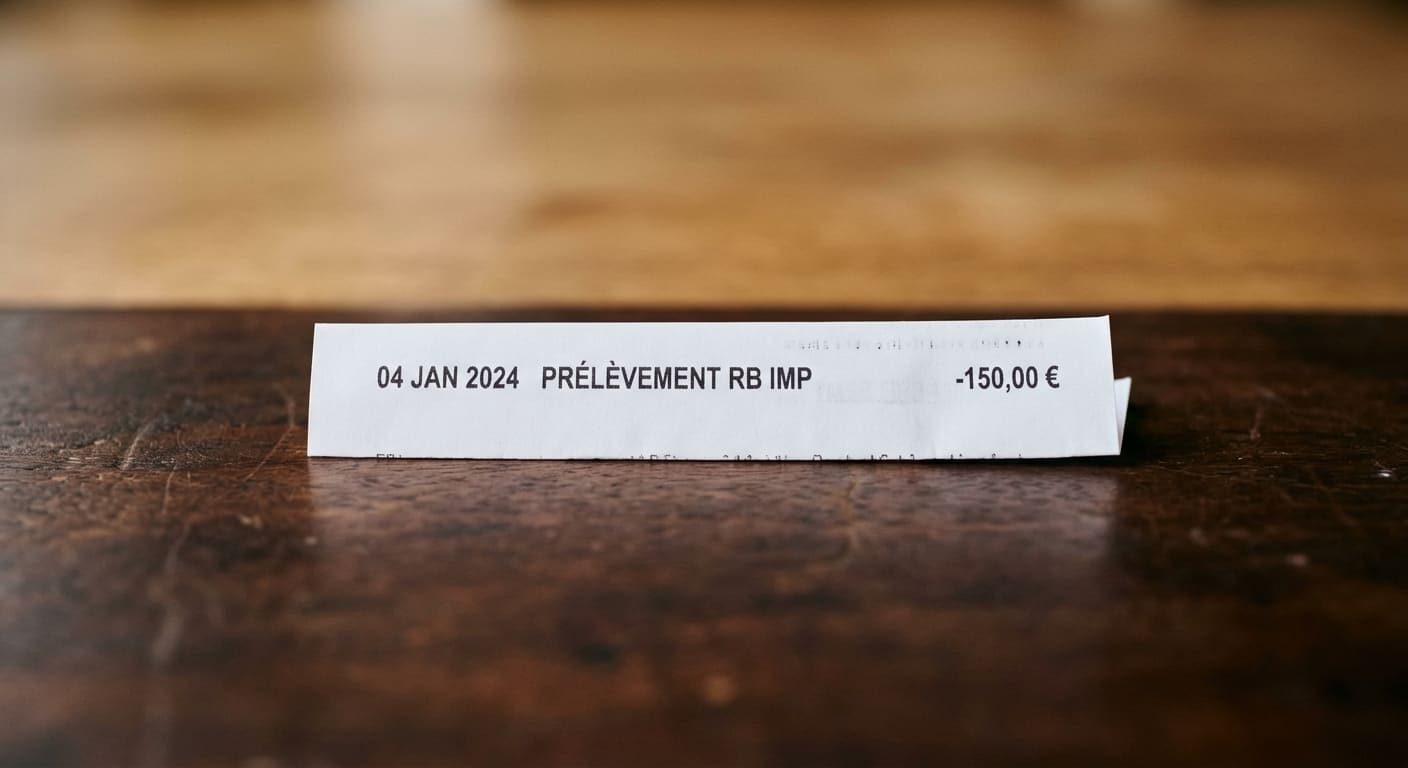
Une ligne de libellé inconnue peut toujours paraître inquiétante au premier abord ? Alors est-ce que « RB IMP » est légitime ou est-ce une arnaque. Je vous explique tout dès maintenant.
Un libellé lié au remboursement d’impayés
L’abréviation désigne un remboursement d’impayé lié à un prêt en cours. Par exemple, le remboursement d’une somme liée à un crédit conso ou à celui d’une résidence principale impayé.
Il est possibile qu’il figure une date à côté de RB.IMP, par exemple 07/26. Ceci indique de quelle échéance il s’agit. En l’occurence, de celle du mois de Juillet 2026.
Voyez si vous avez une échéance non réglée qui correspond à ce montant. Je vous recommande également de joindre votre conseiller bancaire pour qu’il puisse vous donner avec certitude la raison de ce prélèvement.
Qui plus est, je ne peux pas exclure la possibilité d’une fraude provenant d’escrocs qui passent par votre compte bancaire pour commettre leur méfait. Si le débit ne correspond à aucun crédit en cours, joignez votre conseiller bancaire pour qu’il fasse le nécéssaire si la manoeuvre frauduleuse est confirmée.
Le fonctionnement de l’opération
Souvent, cette ligne signifiant ce débit apparaît en raison d’une mensualité de crédit qui n’a pas pu être prélevée à la date prévue faute de solde suffisant. Par exemple, vous avez 1 200 euros de crédit immobilier à rembourser pour votre Résidence Principale mais la somme présente sur votre compte bancaire y est inférieure.
La banque va alors déclencher le prélèvement dès que le compte est de nouveau approvisionné. Lorsque vous avez reçu votre bulletin de salaire par exemple. En l’occurrence, si la date de prélèvement indiquée sur votre relevé suit celle d’une grosse rentrée d’argent, ce n’est pas le fruit du hasard.
Il ne s’agit donc pas d’un piratage, mais de la régularisation normale d’une dette existante. Si jamais le schéma que j’ai évoqué se reproduit, vous serez à nouveau débité de la même façon à l’avenir.
La somme est prélevée sans action préalable de votre part dès l’arrivée d’un virement ou d’un dépôt permettant de saisir une telle somme.
Les conséquences et les risques
Etre prélevé pour le remboursement d’impayés a des conséquences :
L’incident initial peut entraîner des frais de rejet de prélèvement d’un maximum de 20 euros ou des intérêts de retard ou une indemnité légale.
Dans le cas de deux mensualités impayées consécutives, un fichage à la Banque de France sera déclenché après un délai de 30 jours. Vous serez alors inscrit au Fichier des Incidents de remboursement des Crédits aux Particuliers (FICP). Une inscription qui sera effacée de manière anticipée dès que vous aurez remboursé l’intégralité des sommes dues. Ce fichage rend très difficile l’obtention de tout nouveau financement, restreint les services bancaires, rend possible le blocage des cartes bancaires….
Un retard prolongé autorise la banque à exiger le remboursement immédiat de tout le capital restant dû. Ce qui s’appelle la déchéance du terme.
Les démarches à suivre
Vous l’aurez compris, il est essentiel de prendre la situation en main. Commencez tout d’abord par vérifier le tableau d’amortissement. Comparez le montant prélevé avec l’échéancier de votre contrat de prêt.
Vérifiez aussi sur votre relevé bancaire que les frais d’incident respectent les plafonds légaux en vigueur.
Je vous conseille de prendre rendez-vous avec votre conseiller bancaire pour mettre en place des actions évitant les conséquences que je vous ai citées précédemment. Vous pouvez par exemple demander un étalement ou un report d’échéance en cas de difficultés financières durables.
Enfin, si ce prélèvement ne correspond à aucun crédit, sollicitez votre agence bancaire pour voir s’il n’y a pas eu une erreur à l’origine de ce prélèvement RB IMP.
Quelques exemples
Le cas du remboursement total
Vous remboursez chaque mois un crédit immobilier à hauteur de 850 euros, habituellement prélevé le 5 du mois. Votre solde bancaire ne le permet pas. Le 7, vous recevez 2 000 euros de salaire. La banque procède alors à la régularisation de l’échéance impayée. C’est là que le libellé « RB IMP » associé à un débit correspondant au montant du crédit mensuel apparaît sur votre relevé bancaire.
Le cas du remboursement partiel
Vous avez une mensualité de crédit de 600 euros. Votre compte bancaire dispose de 400 euros au moment de la régularisation. Le remboursement sera ici partiel (200 euros). Le libellé pourrait alors être « RB PART IMP ».
Le cas d’une fraude
Vous découvrez un débit RB IMP de 500 euros sur votre relevé bancaire. Mais rien n’y correspond, vous suspectez donc une fraude. Demandez donc à votre banque de vous communiquez les détails. S’il s’agit d’une escroquerie utilisant votre compte bancaire, avertissez en votre conseiller bancaire pour qu’il fasse le nécessaire.
Le cas d’un problème récurrent
Vous avez perdu votre emploi. Votre crédit immobilier de 750 euros ne peut pas être remboursé. Après un premier rejet, votre banque récupère la somme, mais le problème se reproduit le mois suivant. Il faut prendre contact avec votre banquier pour éviter les conséquences qui y sont associées. Report d’échéance, modulation des mensualités, réaménagement du remboursement notamment.