
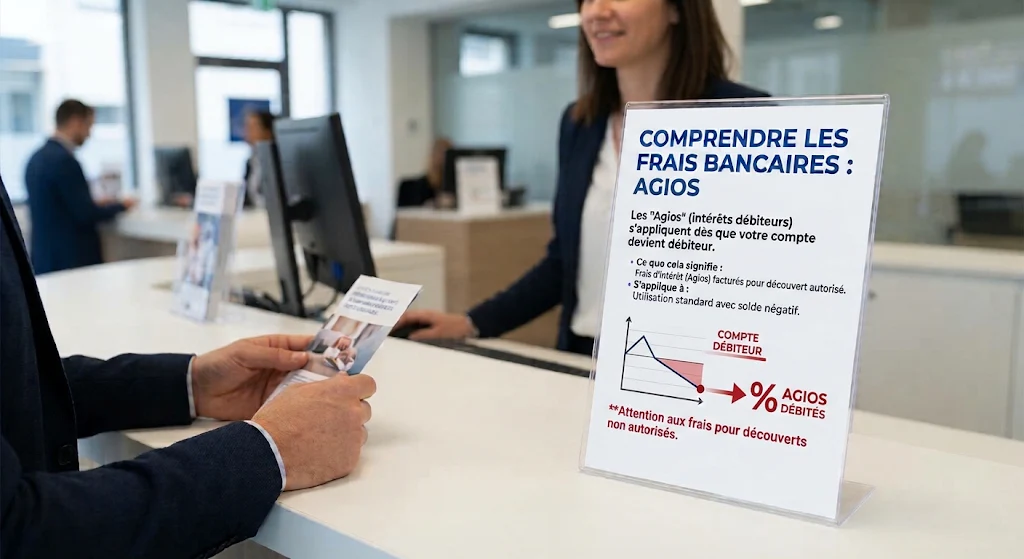
La mention « Intérêt sur compte de particulier ADEL » est apparue sur votre relevé bancaire ? Derrière ce jargon technique se cachent des frais de découvert.
Il s’agit d’intérêts débiteurs (agios)
Les intérêt sur compte de particulier ADEL indiquent un prélèvement calculé au jour le jour sur votre découvert en compte. Le libellé ADEL est un code informatique automatisé.
Cette ligne correspond à un prélèvement de la banque et ne désigne aucune entreprise ni aucune personne. Ce sont des agios (intérêts débiteurs) qui vous sont prélevés pour un compte en négatif. La banque prélève cet argent directement pour elle-même.
Voici un exemple pour y rendre plus concret :
Si vous êtes à découvert de 500 € pendant un week-end (2 nuits) avec un taux de 12 % :
- Samedi à minuit : (500 * 0,12) / 365 = 0,16 €
- Dimanche à minuit : (500 * 0,12) / 365 = 0,16 €
Total des agios accumulés : 0,32 €
Le taux est indicatif, celui de votre banque est disponible sur votre relevé de compte mensuel.
Le décalage du prélèvement (L’arrêté trimestriel)
La banque calcule les intérêts chaque jour de découvert via son système informatique qui vérifie votre solde chaque soir à minuit. Le compte tourne en permanence, chaque tranche de 24 h pendant laquelle votre compte est en découvert génère une micro-dette, week-ends et jours fériés compris.
Les frais ne sont pas prélevés immédiatement mais généralement à la fin de chaque trimestre civil indique le site du ministère de l’Economie. Les mois concernés sont généralement mars, juin, septembre et décembre.
C’est la raison pour laquelle il est parfois surprenant, par exemple si vous payez en mars pour un découvert ayant eu lieu en janvier.
Comment la banque calcule le montant ?
La formule officielle, qui figurait dans mon exemple ci-dessus : Agios = montant du découvert × TAEG × nombre de jours / 365.
Le taux appliqué : La banque utilise le TAEG fixé dans vos conditions tarifaires, souvent proche du plafond légal et qui ne peut pas dépasser le taux d’usure calculé par la Banque de France.
Un montant fixe s’applique souvent pour les petits découverts. Ce mécanisme doit obligatoirement paraître dans la grille tarifaire et concerne généralement les découverts moyens inférieurs à 400 €. Le montant est généralement de 3 à 10 euros.
Faire la différence entre découvert autorisé et non autorisé
Pour le plafond autorisé, les intérêts sont calculés au taux standard négocié , souvent entre 7 % et 16 %. Certaines banques peuvent exonérer les intérêts des petits découverts en durée ou en montant. Par exemple moins de 400 euros ou moins de 3 jours.
Pour le plafond non autorisé, les agios sont majorés avec des taux d’intérêt est en moyenne de 16 à 20 %. Des frais fixes par opération de paiement bloquée ou forcée sont ajoutés :
Opérations forcées : 8 euros maximum par opération et 80 euros maximum par mois. Pour un client en situation de fragilité financière, le plafond diffère si vous bénéficiez d’une offre spécifique « client fragile » précise le site du service public. La Banque de France indique que le montant maximum est dans ce cas divisé par deux.
Frais de rejet (blocage) : Le rejet de prélèvements ou de virements est au maximum de 20 euros (article D. 133-6 du Code monétaire et financier). 30 euros (chèque inférieur à 50 euros) ou 50 euros (somme supérieure) pour le cas d’un rejet de chèques sans provision (loi Murcef).