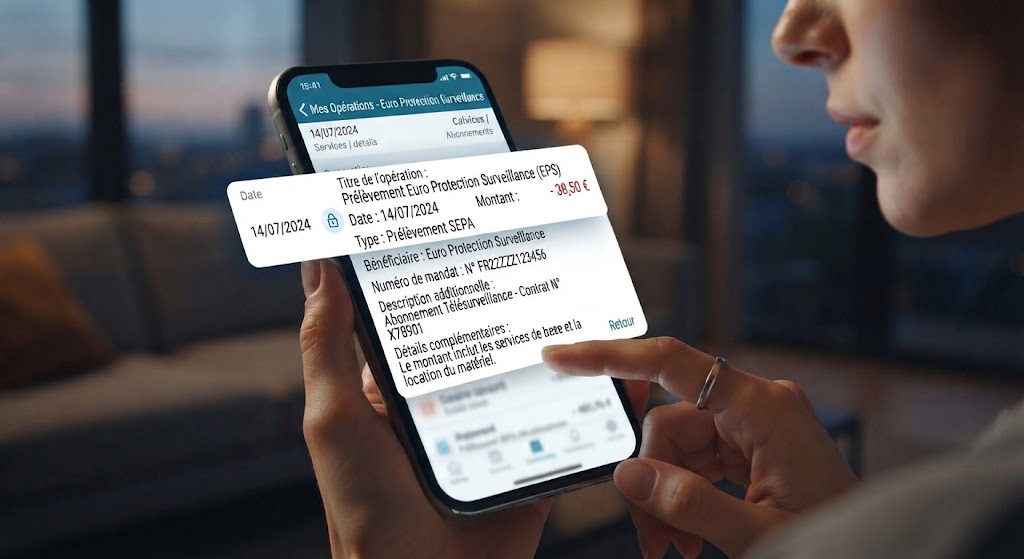
Recevoir un prélèvement est rarement une bonne nouvelle. Et lorsqu’il s’agit d’un prélèvement inconnu, cela peut créer de l’anxiété. Alors qu’est ce que le prélèvement EPS et comment y mettre un terme? Réponse dès maintenant.
Réponse courte
- 🚨 Débit : Prélèvement EPS/Homiris inattendu sur le compte.
- 🛡️ Activité : Télésurveillance et sécurité des logements.
- 🏦 Origine : Partenariat avec le Crédit Mutuel, le CIC ou BNP Paribas.
- 🏠 Logement : Risque de reprise involontaire du contrat d’un ancien occupant.
- 📄 Résiliation : Engagement de 12 mois, puis préavis de 1 mois par courrier.
- ⚖️ Contestation : Remboursement possible sous 13 mois en cas de fraude (Art. L. 133-24).
Qu’est-ce que le prélèvement EPS ?
EPS signifie Euro Protection Surveillance, une société spécialisées dans les systèmes d’alarmes connectés avec télésurveillance en France et qui affirme en être le leader, avec 600 000 abonnés (2023). Vous la connaissez probablement via sa marque, Homiris.
Elle est spécialisée dans la sécurité à distances des biens et des personnes, et souvent en lien avec des réseaux bancaires partenaires, étant notamment une filiale du Crédit Mutuel comme le rapporte ce groupe bancaire. BNP Paribas est actionnaire minoritaire d’EPS.
Son activité est la protection des logements contre les cambriolages avec des installations d’alarmes, des détecteurs de mouvements, de fumée et de caméras. Elle œuvre pour le compte de particuliers et d’entreprises.
Le prélèvement passe par le système SEPA (Single Euro Payments Area), norme européenne unifiées qui standardise les virements et prélèvements au sein de la zone euro.
Ce système permet un débit automatique et récurrent sur une période donnée, généralement chaque mois. Ces prélèvements automatiques sont permis par la signature d’un mandat qui autorise les débits, réalisée sous format papier ou numérique lors de la souscription du contrat.
D’où vient ce prélèvement ?
Des banques partenaires comme le Crédit Mutuel et le CIC proposent ce service, tout comme BNP Paribas via des partenaires. Le contrat est souvent souscrit lors d’un rendez-vous bancaire, souvent lors d’une acquisition de biens ou encore d’un changement d’adresse. Le nom de marque « Homiris » y apparaît généralement.
Si vous n’avez jamais souscrit, vous avez pu hériter du contrat d’un ancien occupant. Ce qui arrive si l’ancien occupant a résilié ou transféré son contrat de manière incomplète.
Si la ligne téléphonique/internet du logement était liée au système, un rattachement automatique ou une confusion de dossier peut aussi se produire et engendrer ce prélèvement EPS.
| Type de démarche ou contestation | Délai applicable | Référence ou cadre légal |
| Rétractation (période de test) | 14 jours | Code de la consommation / Ministère de l’Économie |
| Garantie « satisfait ou remboursé » | 1 mois | Offre commerciale Homiris |
| Contestation d’un prélèvement SEPA sans motif | 8 semaines (56 jours) | Norme européenne SEPA Core |
| Contestation d’un prélèvement non autorisé (sans mandat) | 13 mois | Article L. 133-24 du Code monétaire et financier |
| Remboursement par la banque après fraude confirmée | 10 jours ouvrés | Réglementation bancaire française |
Comment résilier un contrat EPS ?
Une simple demande orale dans votre agence bancaire ne suffit pas, les contrats comportent souvent un engagement initial de 12 mois fermes indique le site resilier.com. Une résiliation pendant les 12 premiers mois, sauf exception (surendettement certifié par la Banque de France, décès du titulaire, déménagement à l’étranger..), entraîne des frais. L’intégralité des mensualités sera à payer jusqu’à la fin des 12 mois.
Après 12 mois, le contrat devient à durée indéterminée. Vous pouvez le résilier à tout moment avec un préavis de 1 mois. Les sommes dues restent exigibles pendant ce délai.
Enfin, en cas de période de test, vous avez un délais légal de 14 jours pour résilier, comme le précise le site du Ministère de l’Economie, le Centre européen des consommateurs France et la médiation des communications électroniques.
Homiris propose souvent une garantie commerciale « satisfait ou remboursé » durant le premier mois d’installation, vous permettant d’allonger ce délais à 1 mois.
Vous pouvez faire votre demande de résiliation à l’adresse suivante: EPS, 36, rue de Messines, CS 70002, 59 891 LILLE CEDEX 9. En joignant vos coordonnées, votre numéro de contrat et le motif de votre résiliation. Après résiliation, le matériel mis à disposition doit être restitué et qu’à défaut EPS peut procéder à sa facturation sous 45 jours.
Comment contester un prélèvement non autorisé ?
Si vous n’avez jamais souscrit à cette offre, l’article L. 133-24 du Code monétaire et financier vous protège. Il vous donne le droit formel de signaler à votre banque tout débit sur votre compte qui n’a pas été validé par un mandat ou un consentement légitime.
La banque doit alors rembourser toutes les sommes prélevées une fois la contestation jugée recevable indique l’article L. 133-18 du Code monétaire et financier. S’ajoutent à l’intégralité des montant indûment débités d’éventuels agios associés.
Un prélèvement non autorisé peut être contesté sous 13 mois à partir de la date d’opération. La banque doit alors vous rembourser au plus tard à la fin du premier jour ouvrable suivant la réception de votre réclamation précise le site de la CCF.
L’Institut national de la consommation précise que le délai légal de 10 jours ouvrés s’applique en cas de fraude confirmée, ce qui concerne les prélèvements non autorisés. Ces délais s’appliquent dans toutes les banques.
| Situation rencontrée | Action recommandée | Démarche clé |
| Vous avez souscrit un contrat Homiris | Résilier par courrier recommandé | Respecter l’engagement de 12 mois ou le préavis de 1 mois |
| Vous avez emménagé récemment | Vérifier une reprise de contrat | S’assurer qu’il ne s’agit pas de l’abonnement de l’ancien occupant |
| Vous n’avez jamais souscrit | Contester l’opération non autorisée | Invoquer l’article L. 133-24 auprès de votre banque |
| Le prélèvement continue après résiliation | Bloquer le mandat SEPA | Transmettre les justificatifs de résiliation à votre banque |
| Vous suspectez une fraude avérée | Signaler le débit sous 13 mois maximum | Exiger le remboursement sous 10 jours ouvrés |
En résumé
- Vérifier le libellé exact du prélèvement
- Vérifier s’il existe un mandat SEPA
- Contacter EPS/Homiris pour identifier le contrat
- Si contrat légitime → résiliation
- Si aucun contrat → contestation auprès de la banque
- Demander éventuellement le blocage des futurs prélèvements
- Conserver les justificatifs