
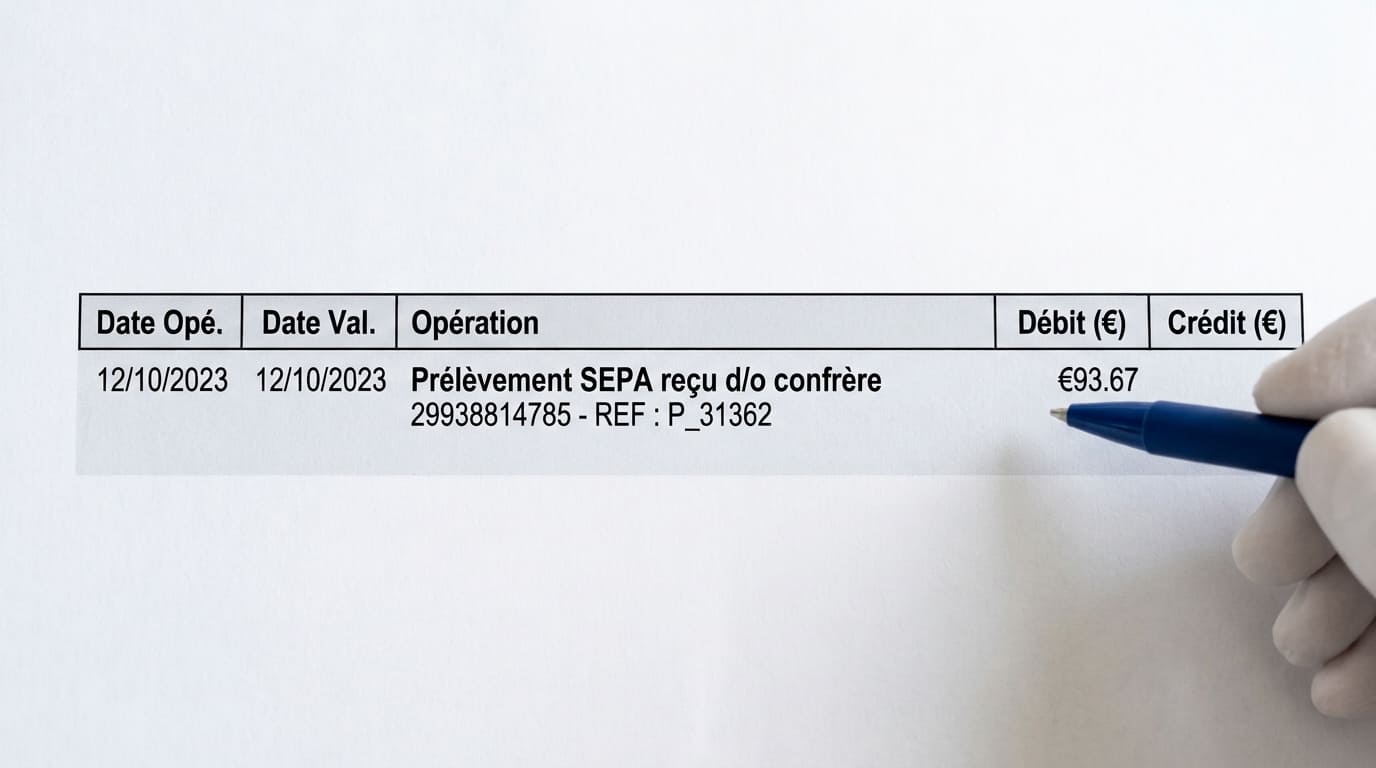
Nouvel article et nouveau prélèvement, décidement, c’est une thématique récurrente ces temps-ci. Alors après vous avoir dédié un article sur le prélèvement Quintess et du virement HighCo Data, c’est au tour du prélèvement SEPA reçu d/o confrère d’être passé à la loupe.
Qu’est-ce qu’un prélèvement SEPA reçu d/o « confrère » ?
Prélèvement SEPA signifie prélèvement automatique européen, jusqu’ici rien de bien sorcier. D/O indique « d’ordre de », indiquant la personne ou l’entreprise à l’origine de la demande de prélèvement, qui se révèle dans ce cas précis être « confrère ». Drôle de libellé à première vue, mais c’est finalement assez simple, cela désigne une autre banque que la vôtre.
Il s’agit d’un règlement interbancaire, un transfert de fonds automatisé entre deux institutions financières. C’est une opération normalisée au sein de la zone de paiement européenne (SEPA).
Je ne peux pas vous assurer d’un motif précis de prélèvement, mais il peut s’agir d’une opération liée à un changement de banque, à une régularisation de fonds (comme un chèque mal orienté qui est corrigé) ou encore à des frais spécifiques (comme un crédit interbancaire).
Comment savoir à quoi cela correspond précisément ?
Pour l’instant, vous n’avez toujours aucune certitude, car je n’ai pas accès aux données précises. Mais vous avez les outils nécessaires pour savoir à quoi ce prélèvement correspond précisément.
Commencez par consulter le libellé en identifiant le créancier SEPA (ICS) sur votre relevé. Pour ce, repérez une suite de caractères commençant par deux lettres, par exemple FR pour la France, suivi d’une suite de chiffres et de lettres.
La Banque de France précise que le format varie de 11 à 35 caractères et qu’en France, il est composé de 13 caractères alphanumériques, les deux premiers représentant le code pays ISO (Fr pour la France).
Pourquoi ? Chaque entité financière possède un ICS unique. En contactant votre conseiller bancaire, vous pourrez lui demander précisément qui est à l’origine du débit car il a accès à des détails invisibles sur votre simple relevé de compte.
Si la banque est fermée (jours fériés, week-end…), vous pouvez chercher une autorisation dans votre espace client via l’onglet « Prélèvements » ou « Gérer mes mandats SEPA ».
Enfin, pointez vos opérations. Vérifiez si la somme correspond à une démarche récente (un montant similaire au centime près), auquel cas il est très probable qu’il s’agisse d’un débit qui lui correspond.
Comment contester ou bloquer le prélèvement ?
Si jamais l’opération n’est pas légitime, vous avez droit au remboursement sous 8 semaines pour un prélèvement autorisé. Vous pouvez faire la demande à votre conseiller bancaire par mail en lui expliquant la situation.
Dans le cas où le prélèvement a été fait sans que vous ayez donné l’autorisation, le délai est étendu à 13 mois (absence de mandat signé). Là aussi, il faudra contacter votre conseiller bancaire.