
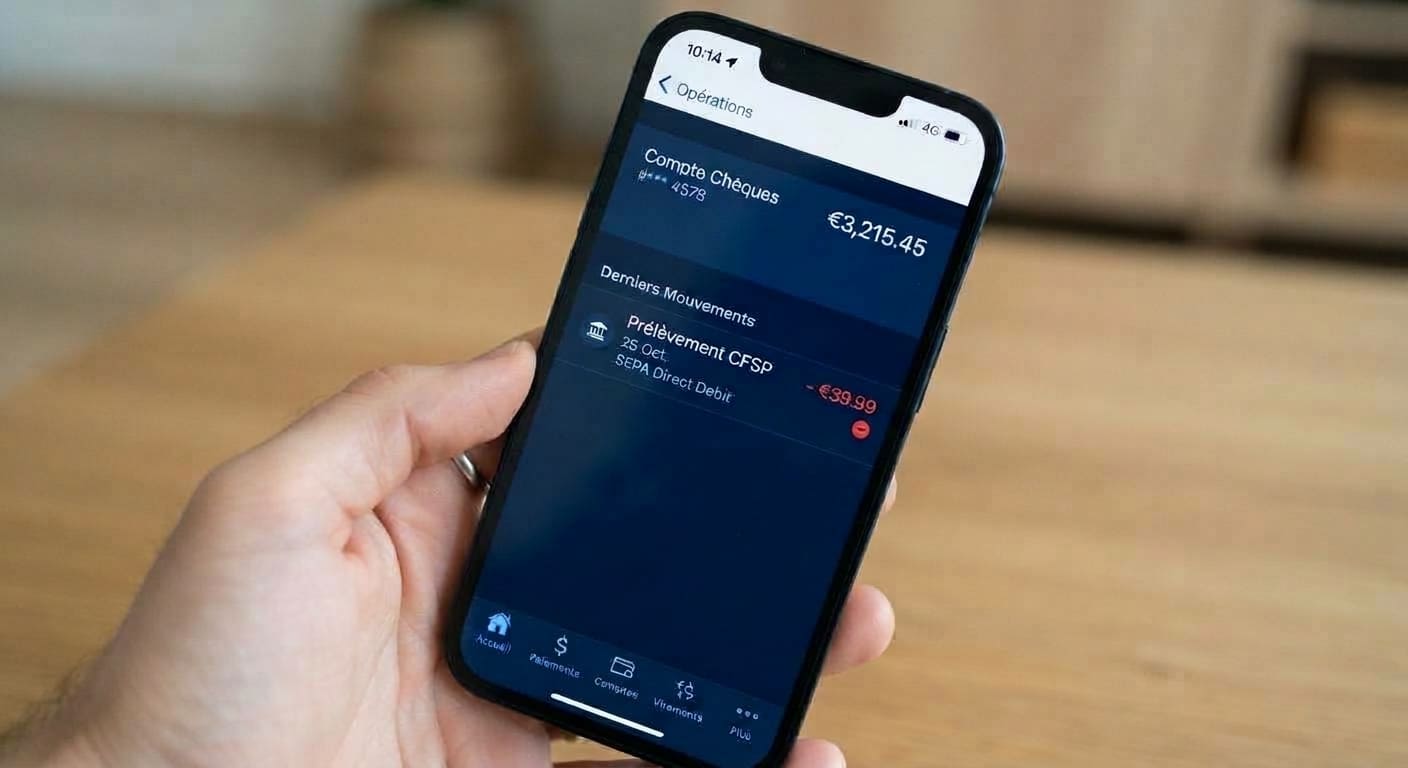
Un prélèvement au libellé inconnu ne fait jamais plaisir. Une escroquerie ? Une erreur ? Une arnaque ? Je vais vous aider à y voir le clair, comme je l’ai fait pour le prélèvement VAG et le prélèvement de 108 euros, et surtout comment agir en cas d’illégitimité.
Qu’est-ce que le prélèvement CFSP ?
J’ai comme à mon habitude mené mon enquête, ce plusieurs choses ressortent.
Le Centre de Formation des Soins Primaires
C’est une première possibilité évoquée par si site Finance Entreprendre, qui est ici lié à un contrat d’assurance santé, de mutuelle ou de prévoyance. Voyez si vous en avez souscrit dans vos mails, auquel cas vous avez signé un mandat SEPA ayant permis le virement.
Par exemple, il peut s’agir de votre cotisation mensuelle ou annuelle, de votre couverture en cas d’invalidité ou de décès, d’une assurance scolaire souscrite pour vos enfants ou encore d’un ajustement de tarif ou d’une indexation annuelle en janvier.
Veolia CFSP (Compagnie Fermière de Services Publics)
Cette possibilité a été mise en évidence par Casa Infos. Auquel cas il s’agirait d’un contrat d’eau souscrit auprès de Veolia. Si jamais vous souhaitez mettre un terme au prélèvement, il vous faudra résilier le contrat.
Vous pouvez faire votre demande en ligne sur le site officiel, au 09 69 32 35 29 ou par courrier à l’adresse suivante : Veolia Eau – Compagnie générale des eaux, 21 rue La Boétie, 75008 Paris.
Comment identifier l’origine exacte avec certitude ?
Il n’existe pas 50 solutions pour savoir exactement d’où vient le prélèvement. Contactez votre conseiller bancaire par mail, téléphone ou en vous rendant en agence et demandez qui est derrière ce numéro ICS. Vous saurez alors d’où vient ce prélèvement.
Demandez bien les informations suivantes :
- Le nom du créancier pour identifier l’entreprise.
- La référence du mandat pour retrouver le mandat signé associé qui a permis le prélèvement.
- La copie du mandat SEPA pour vérifier les informations relatives à l’autorisation donnée.
Comment arrêter ou contester ce prélèvement ?
Si jamais le prélèvement se révèle illégitime (arnaque, erreur…), vous disposez de 8 semaines pour rejeter un prélèvement autorisé (mandat SEPA signé) à compter de la date du débit indique la Banque de France. Votre banque devra alors vous rembourser sous 10 jours ouvrables (article L133-25 du Code monétaire et financier).
Vous avez 13 mois pour exiger le remboursement total auprès de votre banque à compter de la date du débit si aucun mandat n’a été signé précise le site du Ministère de l’Economie. La banque doit procéder au plus tard le premier jour ouvrable suivant la réception de votre réclamation (conformément à l’article L.133-18 du Code monétaire et financier).
Pensez également à résilier le contrat d’assurance à la source ou via resilier.fr et demandez une révocation du mandat SEPA auprès de votre banque pour éviter tout futur prélèvement.
Un exemple pour tout mettre au clair
Imaginons que vous découvrez un prélèvement de CFSP de 42,50 euros. Suivez ces 5 étapes :
1- Consultez vos anciennes factures pour voir si un tel montant apparaît.
2- Vérifiez si un cotitulaire (conjoint, colocataire) a pu souscrire un contrat.
3- Contactez votre banque pour obtenir les informations.
4- Si le contrat est valide, contactez l’organisme débiteur.
5- Si rien n’a été autorisé, demandez le remboursement à votre banque.