Le formulaire H2 (Cerfa n° 10869 / 6652) est obligatoire pour déclarer l’achèvement d’un appartement neuf ou d’un local collectif auprès de l’administration fiscale dans les 90 jours. Mais comment y procéder ?
C’est quoi le formulaire H2 ?
C’est un document administratif fiscal obligatoire. Son but est de déclarer la construction et les caractéristiques d’un appartement neuf auprès de l’administration fiscale afin de mettre à jour le cadastre.
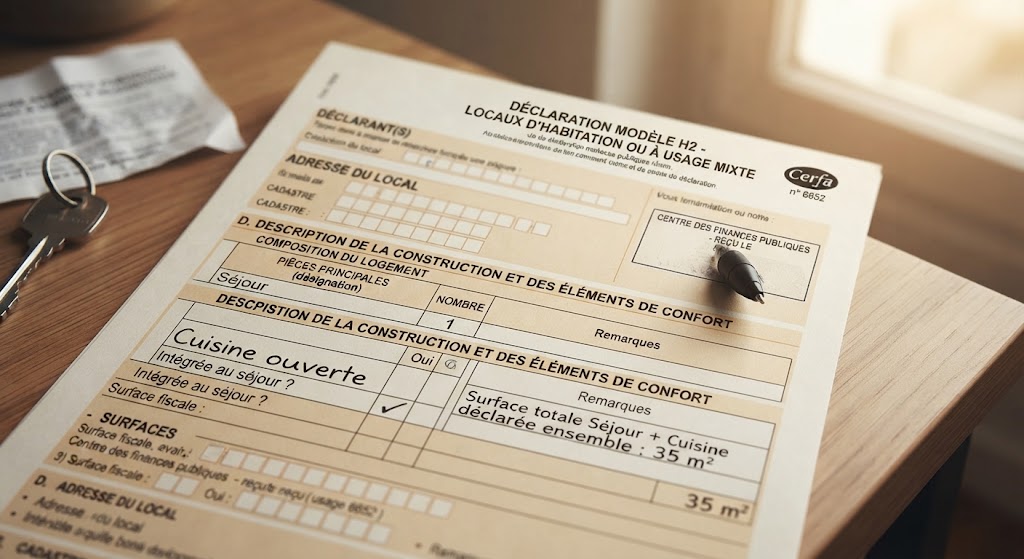
C’est le Cerfa n°6652 (ou 10869) qu’il faut remplir. Ces numéros permettent à l’état d’uniformiser les démarches sur l’ensemble du territoire français. Il ne concerne que les appartements en immeuble collectif et pas les maisons individuelles précise impots.gouv.fr.
Son dépôt est important puisque s’il est rempli en temps voulu, il vous permettra d’obtenir une exonération de taxe foncière pendant les 2 années qui suivent l’achèvement des travaux. C’est la commune qui décide de sa totalité ou de son caractère partiel (plus d’informations sur le site de votre mairie).
Ce que vous aurez à y saisir, les surfaces, les équipements, le nombre de pièces permettra une estimation basée sur la valeur locative cadastrale (VLC). Cette VLC servira à définir le montant de taxe foncière dont vous serez redevable.
C’est le propriétaire (ou les copropriétaires) qui doit le remplir étant le redevable légal des taxes liées à la propriété. Il devra ensuite l’envoyer au centre des finances publiques de sa localité.
Le site du service public indique que vous avez 90 jours après la fin des travaux pour l’envoyer, faute de quoi vous risquez des pénalités et la perte du droit à certaines exonérations temporaires de taxe foncière (comme l’exonération de 2 ans pour les constructions neuves).
En VEFA (Vente en l’État Futur d’Achèvement), c’est souvent le promoteur qui s’en charge en le pré-remplissant avec ses caractéristiques et vous le transmettant pour signature et envoi (nous vous conseillons tout de même de vérifier les informations indiquées).
Pour faciliter la compréhension, une notice d’aide concernant les définitions fiscales accompagne le formulaire. Elle permet notamment de savoir comment compter une cuisine ouverte, une salle d’eau ou les annexes.
Le cas de la cuisine ouverte
Une cuisine ouverte change la consistance du logement, c’est à dire le niveau de confort du bien et la structure globale de l’appartement. Ce qui conduit à l’adaptation des critères de calcul de l’état pour évaluer la VLC.
Cette VLC sert de base à la taxe foncière et à la taxe d’ordures ménagères. Plus elle est élevée et plus leurs montants sont élevés.
Le seuil de 9 m² sert surtout au classement fiscal de la pièce. Il sert surtout à l’administration à juger de l’importance de l’espace de cuisson par rapport au reste de la pièce.
Que votre cuisine fasse 5 m2 ou 30 m2, l’obligation de déclarer est la même. Aucune dispense de déclaration liée à la superficie n’est prévue par le législateur.
S’il n’y a ni cloison ni porte, la cuisine est en général intégrée au séjour, les deux pièces constituent un seul et unique volume d’habitation. Par exemple, si vous avez un salon avec cuisine ouverte et deux chambres, votre logement sera fiscalement considéré comme un 3 pièces et pas un 4 pièces.
Sur le formulaire, vous déclarez alors l’espace séjour + cuisine en une seule surface globale en additionnant leurs mètres carrés. Si votre cuisine ouverte fait 7 m2 et le séjour 13 m2, vous devrez déclarer 20 m2.
Attention à ne pas confondre la surface fiscale avec la surface Carrez (elles ne se calculent pas pareil). La loi Carrez (surface privative) exclut les surfaces sous moins de 1,80 m de plafond précise Légifrance, mais la surface fiscale (surface mesurée au sol) prend en compte l’intégralité des espaces de mur à mur, y compris les plinthes, certains placards intégrés ou les emprises des équipements de cuisine.
Pinel, VEFA, BBC : Le tableau pour s’y retrouver
| Situation / Type de logement | Durée de l’exonération (TFPB) | Conditions et particularités |
| Constructions nouvelles | 2 ans pleins | • S’applique de droit dès l’année suivant l’achèvement. • Attention : La taxe d’enlèvement des ordures ménagères (TEOM) reste due. |
| VEFA (Vente sur plan) | 2 ans | • S’applique dès la fin des travaux. • Condition : Envoi impératif du formulaire H2 dans les délais. |
| Investissement Pinel | 2 ans | • Pas d’exonération spécifique de 7 ans (idée reçue). • L’investisseur bénéficie simplement de l’exonération de droit commun du neuf. |
| Logement BBC / Normes éco | 2 ans (standard) | • L’exonération de base reste fixée à 2 ans. • Les communes ont la possibilité de moduler leur part entre 40 % et 100 %. |
Les erreurs à éviter pour la taxe foncière
Ne pas déclarer les travaux dans les 90 jours est la plus coûteuse, pouvant vous valoir perte totale ou partielle de l’exonération temporaire de la taxe foncière pendant 2 ans.
Si cette omission est volontaire, elle vous expose à des pénalités (majorations d’intérêts de retard de 0,2 % par mois) et des majorations de mauvaise foi (40 %) et manœuvres frauduleuses (80 %). La charge de la preuve revient à l’administration.
Une déclaration en retard peut aussi entraîner une amende de 150 € par local pour le dépôt tardif ou le défaut de production de la déclaration H2.
Cocher « cuisine de -9 m² » par erreur alors qu’elle est intégrée au séjour fait classer votre logement dans une catégorie fiscale inadéquate.
Confondre surface habitable et surface fiscale déclarée fait aussi partie des erreurs fréquentes. La surface fiscale se mesure de mur à mur au sol, sans déduire l’épaisseur de certains éléments intérieurs comme le placo ou des placards intégrés.
Une mauvaise déclaration peut mener à une surimposition (si vous surestimez la surface de votre cuisine ouverte) ou à une réclamation fiscale (si vous la sous-estimez) à l’avenir.
En cas de doute sur une pièce précise, mieux vaut demander conseil au centre des impôts local via la messagerie sécurisée de votre espace particulier sur impots.gouv.fr. D’autant plus que leur réponse écrite servira de bonne foi en cas de problème.
Et si les impôts ne sont pas d’accord avec ma déclaration ?
Procédons par étape :
1 – Rendez-vous sur impots.gouv.fr dans la rubrique « biens immobiliers » pour voir à quel niveau se situe la discordance.
2 – Joignez les justificatifs pertinents (plan d’architecte, descriptif notarié, photos…)
3 – Rédigez un mail à destination du service des impôts fonciers en joignant les pièces.
Cas concrets : cuisine ouverte et déclaration H2
| Situation | Exemple | Comment la déclarer ? |
|---|---|---|
| Cuisine ouverte sur le séjour | Séjour de 25 m² + cuisine ouverte de 7 m², sans cloison ni porte | Les deux espaces forment un même volume. Vous devez donc prendre en compte 32 m² pour cet espace. |
| Petite cuisine ouverte | Séjour de 20 m² + cuisine ouverte de 5 m² | La superficie de la cuisine ne crée pas à elle seule une pièce supplémentaire. L’espace représente 25 m² au total. |
| Cuisine ouverte de 9 m² | Cuisine de 9 m² donnant directement sur un séjour de 18 m² | Le seuil de 9 m² ne signifie pas automatiquement qu’il faut déclarer une pièce supplémentaire. Il faut tenir compte de la configuration réelle du logement et des critères fiscaux applicables. |
| Cuisine séparée par une porte | Cuisine de 12 m² séparée du séjour par une cloison et une porte | Contrairement à une cuisine ouverte, la cuisine constitue ici un espace distinct. Les règles de déclaration applicables à une cuisine séparée doivent être prises en compte. |
| Cuisine ouverte avec îlot central | Cuisine ouverte sur le salon avec un îlot ou un bar, mais sans cloison fermée | L’îlot ne constitue pas une cloison. La cuisine reste ouverte sur le séjour et doit être appréciée selon la configuration fiscale du logement. |