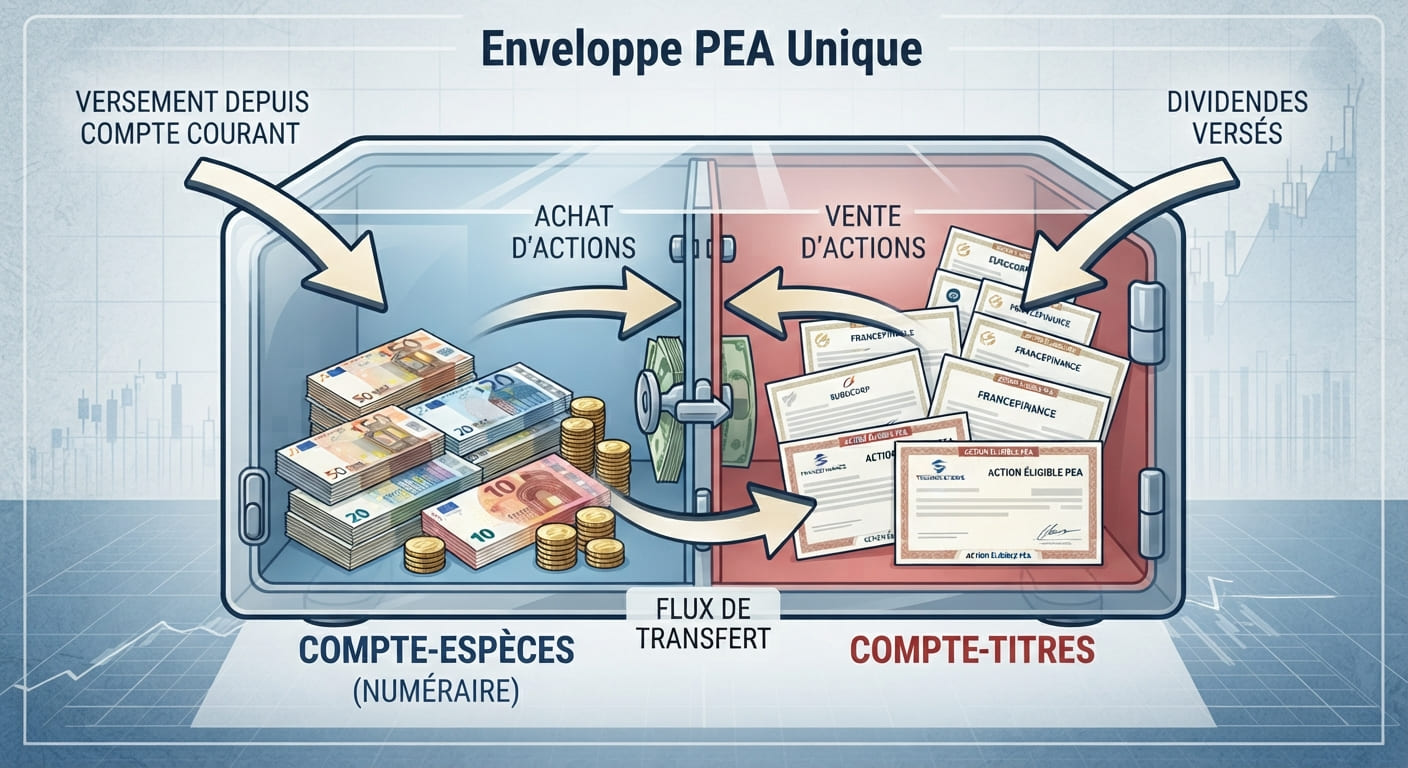
Au moment de votre premier virement, votre interface affiche deux options : PEA et PEA Numéraire. Vous n’avez pas ouvert deux comptes, le PEA numéraire est la poche d’espèce de votre PEA.
Le PEA global : Une enveloppe, deux compartiments
Le PEA est une enveloppe fiscale globale, tant que vos plus-values et dividendes restent à l’intérieur, vous n’êtes pas imposé. Vous pouvez donc maximiser l’effet des intérêts composés et y retirer sans être imposé sur le revenu (les prélèvements sociaux restent dus), après 5 ans de détention.
Le PEA Numéraire reçoit les versements en espèces, que ce soit depuis votre compte bancaire ou qu’il s’agisse de vos ventes d’actions et dividendes. Le PEA Titres héberge lui les actions et fonds achetés, c’est votre portefeuille d’investissement.
Les deux compartiments partagent le même plafond de versement (150 000 euros, ou 225 000 pour un PEA-PME ou 20 000 euros pour un PEA Jeunes) précise BforBank.
La loi rend impossible d’ouvrir l’un sans l’autre. « Le plan donne lieu à ouverture d’un compte de titres et d’un compte en espèces associés » précise l’article L221-30 du Code monétaire et financier.
Zoom sur le PEA Numéraire : Le compte « pivot » de vos investissements
C’est la porte d’entrée de l’argent. Vous y transférez l’argent d’un autre compte en vue de l’investir dans des actions sur le PEA Titres. Vous en disposez sous forme liquide et pouvez l’investir à tout moment.
Si vos placements ont généré des dividendes, c’est ici qu’ils y sont crédités. Par exemple, si vous aviez 50 actions Saint-Gobain, en Juin 2026, vous auriez reçu 2,30 euros par action, soit 115 euros, sur le PEA numéraire. Vous pouvez ensuite y réinjecter dans le PEA Titre, même pour une autre action.
Le produit des ventes y revient aussi. Imaginons que vous avez acheté une action 500 euros et qu’elle en valent désormais 800. Les 300 euros de plus value seront intégrés au PEA Numéraire, la aussi, vous pouvez y réinvestir dans le PEA Titres, sans passer par l’impôt sur le revenu et les prélèvements sociaux.
Son rôle est purement transactionnel, il ne rapporte aucun intérêt. C’est un point de passage obligé pour acheter des actions.
Zoom sur le PEA Titres : Le moteur de votre performance
C’est le compte qui détient les actifs une fois leur achat effectué. Il loge les actions européennes éligibles au PEA et certains fonds (ETF, OPCVM…). Le PEA offre un choix d’investissement beaucoup moins exhaustif que le Compte-Titres mais des avantages fiscaux inaccessibles avec ce dernier.
Les titres hors UE ou EEE sont exclus, sauf via ETF éligibles (SNP 500, MSCI World…). Par exemple, vous pouvez acheter des actions Total ou LVMH mais pas Tesla ou Palantir, qui n’appartiennent pas aux zones couvertes. C’est le véritable levier de croissance du plan.
| Compartiment | Rôle et Fonctionnement | Caractéristiques clés |
| PEA Numéraire | Compte d’espèces (compte pivot) | • Reçoit les versements initiaux, les dividendes et le produit des ventes. • Ne rapporte aucun intérêt (rôle purement transactionnel). |
| PEA Titres | Portefeuille d’investissement | • Héberge les actions européennes et fonds éligibles (ETF, OPCVM). • Permet de dynamiser la performance de votre épargne. |
Les règles fiscales et de retrait communes
Avant 5 ans
Avant 5 ans à partir de la date du premier versement, tout retrait clôture le PEA, même pour un euro symbolique. Vos titres sont vendus et le solde vous est restitué.
Avant 5 ans, les gains sont fiscalisés (flat tax), ce qui vous fait perdre l’avantage fiscal. Cette Flat tax est désormais fixée à 31,4 % depuis le 1er janvier 2026 comme le précise Entreprendre Service Public, contre 30 % auparavant, hormis si vous avez choisi l’option IR lors de votre déclaration de revenus en cochant la case 20P, ce qui peut être un avantage si votre TMI est au maximum à 11 %.
Tout retrait avant 5 ans entraîne la clôture du compte, sauf cas spécifique précisé par leCode Général des Impôts (Article 150-0 A) et la loi PACTE. 4 exceptions légales permettent de retirer de l’argent de son PEA sans entraîner de clôture et sans être assujetti à l’impôt sur le revenu :
- Accidents de la vie : licenciement, mise à la retraite anticipée, invalidité. Mais vous ne pourrez plus effectuer de nouveau versements.
- Création ou reprise d’entreprise si vous retirez les fonds pour les investir dedans dans un délai de 3 mois après le retrait.
- Liquidation judiciaire d’une société du portefeuille : le retrait, retrait de la cote ou annulation de ces titres n’entraîne aucune fermeture du plan.
- Décès du titulaire : Intégration à la succession et aucun impôt sur le revenu.
Après 5 ans
Après 5 ans : les retraits sont possibles librement, sans qu’ils n’engendrent aucun impôt sur le revenu. Il vous faudra vous acquitter des 18,4 % de prélèvements sociaux.
Après un retrait autorisé, aucun nouveau versement n’est permis dans certains cas, notamment pour ce qui concerne le retrait sous forme de rente viagère, le capital devenant géré par l’assureur. Même chose si vous faites un retrait total.
| Critère | Avant 5 ans | Après 5 ans |
| Clôture du plan | Oui, hors exceptions (même pour un petit montant). | Non, les retraits sont libres. |
| Possibilité de verser de nouveau | Non (sauf exceptions de retraits spécifiques sans clôture). | Oui, dans la limite du plafond global de versement. |
| Fiscalité sur les gains | Flat tax à 31,4 % (ou option barème IR si TMI favorable). | Exonération d’impôt sur le revenu. |
| Prélèvements sociaux | Inclus dans la flat tax. | Dus au taux en vigueur (18,4 % sur les gains). |