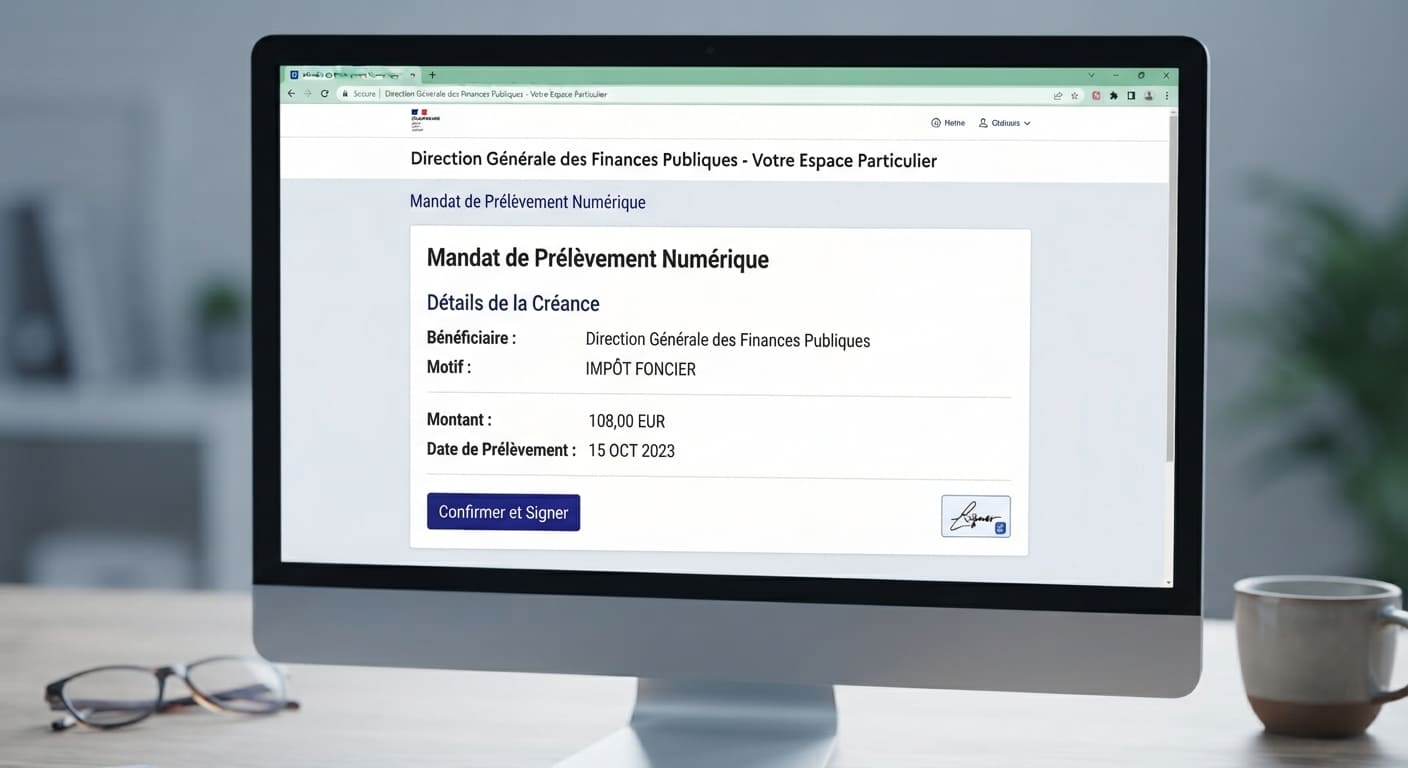
Vous avez constaté un débit de 108 euros sur votre compte bancaire et n’en connaissez pas la cause? Ce montant correspond au prélèvement mensuel moyen d’une taxe locale, comme la taxe foncière ou la taxe d’habitation sur les résidences secondaires, de la Direction générale des Finances publiques.
D’où vient ce montant ?
Il provient comme vu en préambule de la DGFIP, et peut correspondre à la taxe foncière. Mais tout le monde ne touche pas spécifiquement 108 euros, il s’agit d’une moyenne.
Sont concernés par ce type de virement (pas forcément le montant exact), 13 millions de Français, propriétaires de biens immobiliers, qu’il s’agisse d’une résidence principale, d’un appartement loué, d’un terrain, d’un parking etc. 26 millions n’ont pas opté pour le prélèvement mensuel.
Si vous avez été prélevé, c’est à priori parce que vous avez souscrit au contrat de mensualisation auprès du fisc, vous permettant une mensualisation plutôt qu’un paiement de la totalité à l’automne.
Journal du Net précise cependant que la taxe foncière est divisé par 10 pas par 12. Les prélèvement ont lieu tous les 15 du mois (15 du mois (ou le premier jour ouvré suivant si le 15 tombe un week-end) de janvier à octobre. En novembre et décembre, si la taxe augmente pendant l’année, les prélèvements complémentaires y seront effectués.
Pourquoi ce prélèvement a-t-il lieu ?
L’Etat fixe une date unique nationale pour le prélèvement. Les prélèvements automatiques s’effectuent chaque mois autour du 15 par un déclenchement du traitement informatique.
Chaque mensualité est calculée sur la base de vos impôts de l’année précédente. A l’automne, si les taux de votre commune ont augmenté, le montant total dû sera plus élevé. Par exemple, si votre commune décide de financer de nouveaux projets, elle peut voter une hausse du taux, de 36% à 40% de la base d’imposition par exemple.
Par exemple :
| Période | Événement | Montant prélevé | Total cumulé |
|---|---|---|---|
| Janvier à Octobre | 10 mensualités basées sur l’année précédente | 108 € / mois | 1 080 € |
| Automne | Calcul de l’impôt réel après hausse de la commune | Nouveau total : 1 200 € | Manque 120 € |
| Novembre | 11ème mensualité de régularisation | 108 € | 1 188 € |
| Décembre | Prélèvement du solde final | 12 € | 1 200 € |
Il s’agit d’une opération fiscale légitime, pas d’une fraude bancaire. Un mandat de prélèvement SEPA officiel lié à la DGFIP à été utilisé.
Comment vérifier l’opération ?
Le plus simple est de regarder le libellé. Votre relevé bancaire peut notamment afficher la mention « PRLV DGFIP », normalement accompagnée d’une suite de chiffres qui correspond à votre numéro de contrat de mensualisation et à la preuve technique que le virement est lié à votre dossier fiscal.
Vous pouvez aussi le vérifier sur votre espace Impots.gouv.fr en vous connectant à votre espace particulier avec vos identifiants fiscaux ou FranceConnect, service officiel de l’état qui simplifie et sécurise la connexion.
Maintenant, cliquez sur la rubrique dédiée aux paiements et cliquez sur « Consulter mes contrats de prélèvement ». Vous y verrez vos « abonnements » fiscaux, comme la prélèvement à la source et la taxe foncière. Vous pourrez voir la ligne correspondant au prélèvement.
Comment réagir ou modifier ce prélèvement ?
Pour adapter le montant
impots.gouv.fr précise que vous pouvez modifier vos prélèvements jusqu’au 30 juin au plus tard de l’année en cours. Toute modification demandée après ce délai ne s’appliquera qu’à partir du mois de janvier de l’année suivante.
Cela ne vos que si ce montant correspond à un trop perçu de l’administration fiscale. Par exemple si vous êtes débité de 108 euros alors que votre taxe foncière ne fera que 800 euros à l’année.
Pour stopper la mensualisation
Si vous souhaitez payer en une seule fois à l’année, allez dans l’onglet « Consulter mes contrats de prélèvement », vous pouvez demander la résiliation du contrat.
Si vous faites cette demande en cours d’année, les mensualités déjà payées ne pourront être remboursées, le reste du solde à payer vous sera réclamé lors de la réception de votre avis à l’automne, souvent fin octobre.
Pour contester en cas d’erreur ou de fraude
Si vous n’avez pas à effectuer ce versement, contactez votre banque pour faire opposition, ce qui bloquera les prochains retraits. Le code monétaire et financier vous laisse 13 mois pour contester le prélèvement SEPA non autorisé et vous faire rembourser par votre banque en vertu de l’article L133-18 du Code monétaire et financier. La banque devra alors vous rembourser, ce qui se produit souvent sous 1 à 2 jours ouvrés.
Enfin, prévenez le fisc via la messagerie sécurisée du site impots.gouv.fr et expliquez que votre compte bancaire est prélevé à tort.
Les autres origines possibles
Les origines non frauduleuses
Une caution (location de voiture, plein d’essence) peut l’expliquer, tout comme un abonnement annuel (antivirus, salle de sport, assurance habitation). Si vous avez une carte haut de gamme (gold/Premier), il peut s’agir de la cotisation annuelle. Vous avez aussi pu oublier un achat effectué dans le passé. Vérifiez bien le libellé pour vous assurer qu’il s’agit d’un prélèvement légitime.
Si vous avez toujours un doute, contactez votre conseiller bancaire qui pourra vous expliquer d’où provient ce prélèvement.
Les origines frauduleuses
Si le montant ne correspond pas à un débit légitime, il se peut que vous ayez été hameçonné ou qu’un site marchand sur lequel vous avez effectué un achat ait été piraté. Il est aussi possible qu’il s’agisse d’un abonnement caché, comme une offre d’essai à 1 euro non résiliée.
Si le libellé « CB », « CARTE », vos numéros de cartes ont été piratés. Faites opposition auprès de votre banque et contestez l’opération auprès de votre banque pour être remboursé.
Si le libellé indique « PRLV » ou « SEPA », c’est votre relevé d’identité bancaire (RIB) qui a été utilisé. Inutile donc de bloquer votre carte. Demandez le remboursement à votre banque en vertu de l’article L133-18 du Code monétaire et financier, qui vous laisse 13 mois à compter du débit pour agir.