Le chèque, malgré l’émergence de moyens de paiement plus modernes, reste une référence pour de nombreuses personnes, si ceux qui les perçoivent peuvent les encaisser sur leur compte-courant, qu’en est-il du Livret A.
Réponse courte
- 📜 Légalité : Dépôt de chèque autorisé par le Code monétaire et financier.
- 🏦 Pratique : Refus possible selon les règles internes de la banque.
- 🔍 Sécurité : Traçabilité exigée pour lutter contre le blanchiment et la fraude.
- ✍️ Démarche : Endossement, bordereau et dépôt en agence, automate ou courrier.
- ⏳ Délais : Traitement de 1 à 3 jours impactant la règle des quinzaines.
Oui, c’est légal
Oui, c’est légal, aucune disposition pénale ou civile n’y prohibe. Le Code monétaire et financier l’autorise (Article R221-1). Le site du service public précise « Le livret A peut être alimenté par : Chèque ».
Les versements se font « par tous moyens », signifiant que vous pouvez alimenter votre Livret A par virement, espèces ou par chèque. Attention cependant aux restrictions, certaines banques peuvent exiger l’encaissement d’un chèque sur un compte courant avant. Le virement se fait ensuite du compte courant au Livret A.
Le montant du chèque peut constituer une exception, puisque l’arrêté du 4 décembre 2008 précise que le montant minimal de ce type d’opération est de 10 euros. Exception faite de la Banque Postale, fixée à 1,50 euros, en vertu de sa mission de service public de l’accessibilité bancaire.
Ce que dit la loi
Les articles L221-1 à L221-32 encadrent le Livret A, étant un livret d’épargne réglementé par l’Etat. Ils fixent le cadre des livrets réglementés, quel que soit la banque.
Aucun texte n’interdit le chèque, constituant un moyen légal de paiement en France. Juridiquement, il est possible de le déposer sur un livret d’épargne.
En tant que titulaire du compte, vous êtes libre d’alimenter votre Livret A quand vous le souhaitez, à votre rythme et par tout moyen légal, le chèque en faisant partie.
Les banques gardent tout de même une marge d’organisation interne qui leur permet notamment de gérer la logistique et la sécurité de leurs opérations. C’est la raison pour laquelle certaines demandent le dépôt sur le compte courant avant un transfert vers le Livret A. D’où les différences d’un établissement à l’autre concernant le dépôt d’un chèque directement sur le Livret A.
Pourquoi certaines banques refusent ?
Ce comportement peut s’expliquer par plusieurs raisons. Elles peuvent tout d’abord vouloir tracer l’origine des fonds. Un chèque papier est difficile à vérifier instantanément, contrairement au virement. En forçant le passage par le compte courant, la banque a le temps de vérifier l’identité de l’émetteur du chèque la validité de sa signature avant de le transférer sur le Livret A.
C’est aussi possiblement dans le cadre de la lutte contre le blanchiment, les banques étant soumises à une réglementation européenne et nationale très stricte, notamment via TRACFIN en France. Si une banque ferme les yeux sur l’origine d’un chèque déposé directement sur le livret, elle risque des sanctions financières et judiciaires s’il est lié au blanchiment.
Elle peut aussi refuser de le faire directement dans le cadre de la lutte contre la fraude fiscale. En cas de virement depuis le compte courant au préalable, le flux financier est transparent et traçable en cas de contrôle fiscal.
| Mode de versement | Statut légal | Pratique des banques |
| Chèque bancaire | Autorisé par la loi | Souvent refusé en direct ; impose généralement un transit par le compte courant |
| Espèces (Billets) | Autorisé par la loi | Accepté directement au guichet de sa propre banque |
| Virement SEPA | Autorisé | Alimentation directe et dématérialisée autorisée depuis un compte au même nom |
Comment déposer un chèque, en pratique ?
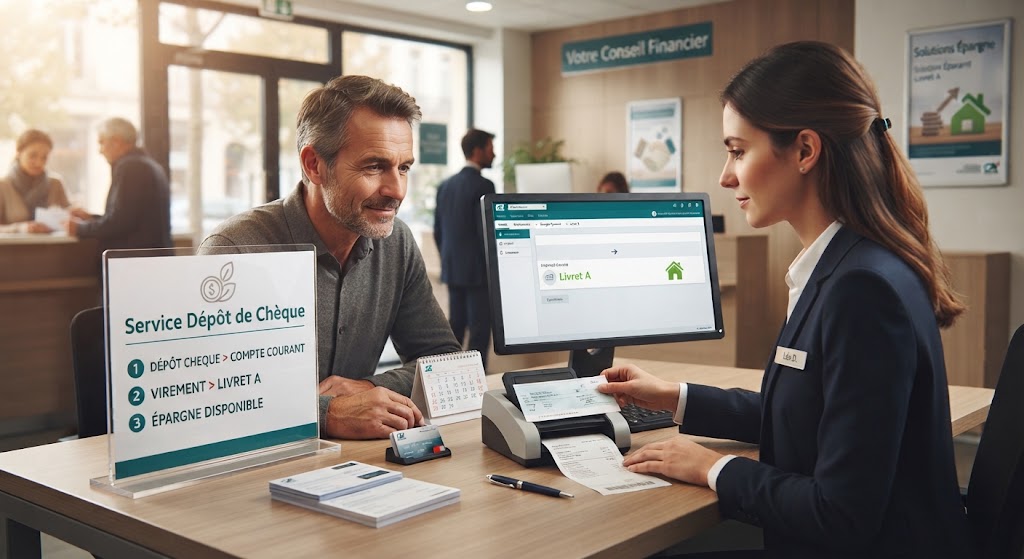
Endossez le chèque au dos tout d’abord, pour authentifier l’opération et permettre son encaissement par votre banque. Pour que le chèque soit déposé sur le Livret A, notez ses références au dos du chèque, la banque saura où le montant doit être déposé.
Remplissez maintenant le bordereau de remise, au format papier ou numérique. Vous devrez y préciser le montant et les références du chèque déposé. Indiquez bien que les fonds sont destinés au Livret A. A défaut, le virement pourrait être réalisé sur votre compte courant.
Déposez-le ensuite au guichet d’une agence de votre banque ou utilisez un automate. Si vous êtes client d’une banque en ligne, vous devrez possiblement l’envoyer par courrier ou dans une agence partenaire (vérifiez votre contrat pour voir les détails).
Par exemple, MoneyVox indique que BoursoBank accepte le dépôt de chèque par courrier, tout comme Fortuneo. Hello Bank ! et Monabanq l’acceptent par agence partenaire et par courrier. N26, Revolut, Helios, Bunq, BforBank et BoursoBank ne proposent pas ces possibilités, toujours d’après MoneyVox.
Si votre banque ne le permet pas, il faudra utiliser une autre banque puis réaliser le transfert entre vos deux comptes.
| Méthode de dépôt | Accessibilité | Conditions ou contraintes |
| Guichet d’agence | Réseaux traditionnels | Présentation du chèque endossé, du numéro de livret et d’un bordereau de remise |
| Automate bancaire | Agences physiques équipées | Scan du chèque directement dans l’automate de la banque |
| Envoi par courrier | Certaines banques en ligne (ex. BoursoBank, Fortuneo) | Envoi postal sécurisé avec bordereau complété et chèque endossé |
Les délais d’encaissement
Le chèque n’est pas crédité instantanément, contrairement à un virement instantané, la banque nécessite un temps de traitement technique: validation de la provision (interrogation du solde), contrôles de sécurité (cohérence des montants, signature et coordonnées du tireur, contrôle du fichier de fraude…) et authentification du titre (Ligne CMC7, filigrane, motifs réactifs aux UV…).
Le délai varie souvent d’un à quelques jours. Comptez entre un et trois jours ouvrés selon les établissements bancaires.
Les intérêts suivent la règle des quinzaines. Par exemple, un dépôt effectué avant le 15 rapporte dès le 16 tandis qu’un dépôt réalisé après le 15 rapporte le mois suivant. Un léger retard de traitement peut donc coûter des intérêts.
| Date de validation du dépôt | Date de valeur (début des intérêts) | Impact sur le rendement |
| Au plus tard le 15 du mois | Le 16 du même mois | Intérêts générés pour la quinzaine en cours |
| Entre le 16 et le dernier jour | Le 1er du mois suivant | Intérêts reportés à la quinzaine suivante |
Que faire si votre banque refuse?
Il faudra déposer le chèque sur votre compte courant. Une fois le montant encaissé, vous pourrez effectuer un virement vers votre Livret A. Ce transfert est possible quelle que soit votre banque. Vous perdrez juste un peu de temps pouvant impacter le rendement du Livret A (1,7 % au 1er août 2026 contre 1,5 % pendant la période précédente).
FAQ
Qu’en est-il du plafond du Livret A ?
Le Livret A est limité à 22 950 euros de dépôt pour un particulier. Si vous avez atteint ce plafond, vous ne pourrez pas y déposer votre chèque qui devra être encaissé sur un autre livret ou sur votre compte courant.
La spécificité du chèque digital
La plupart des banques l’acceptent via leur application mobile. Mais vous pouvez être contraints de l’envoyer par chèque papier à l’adresse postale de votre établissement bancaire.
Ai-je un délai pour faire la démarche ?
Oui, un chèque émis est valable 1 an et 8 jours à partir de la date inscrite sur le site comme le précise le site du service public. Après cela, le chèque est périmé et perd sa valeur.