Pour un entrepreneur, investir est important, et le choix se porte souvent sur les placements en actions. Pour ce, deux enveloppes reviennent souvent, le Compte-Titres et le PEA, alors lequel choisir?
Réponse courte
- 📈 CTO : Plafond illimité, actions mondiales, accessible aux sociétés.
- 🇪🇺 PEA : Plafond à 150 000 €, actions européennes, avantages après 5 ans.
- 💼 Holding : CTO obligatoire pour loger la trésorerie d’entreprise.
- 💸 Fiscalité : PFU à 31,4 % sur le CTO, prélèvements sociaux de 18,6 % sur le PEA.
- 🔄 Stratégie : Cumul possible et complémentaire pour l’entrepreneur.
Les bases : CTO et PEA en une minute
Le Compte-Titres Ordinaire (CTO)
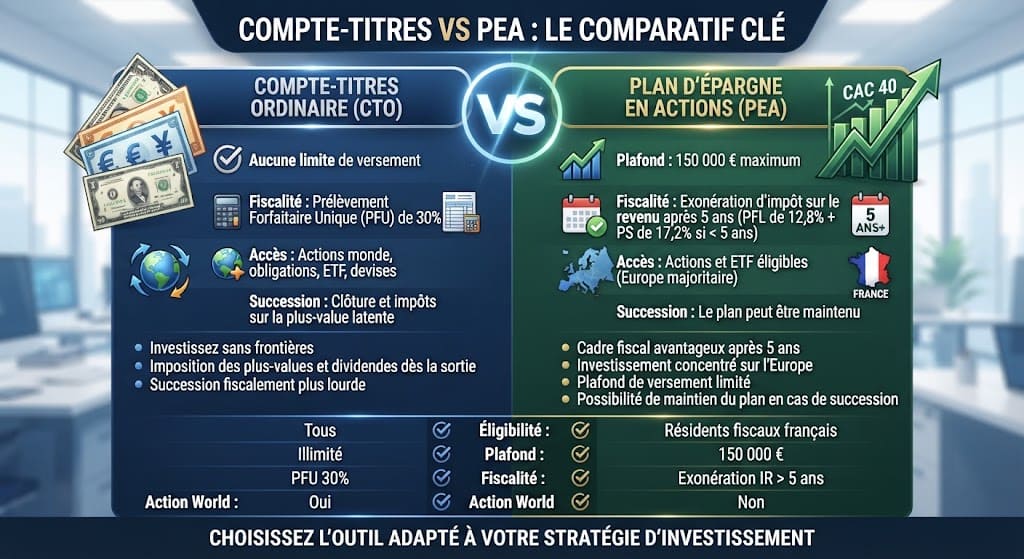
Aucun plafond de versement ne limite l’investissement. Vous pouvez investir des sommes illimitées. Il n’y a pas non plus de limite maximale de dépôt. Aucune limite non plus sur les actifs financiers dans lesquels investirs (ETF monde, Cac40, action spécifique française ou d’un autre pays…)
Accessible à toute personne majeure, à condition qu’elle en soit capable juridiquement. Une personne sous tutelle ou curatelle peut le faire sous réserve, en général, d’un juge des tutelles précise village-justice.com.
Pouvant être ouvert par une société, une personne morale (SASU, EURL…) peut en détenir un pour placer sa trésorerie. Précisons pour terminer que la fiscalité sur les dividendes et plus-values sont soumis au PFU de 31,4% depuis le 1er janvier 2026 après un changement de taux (anciennement 30%), décidé, sur proposition du gouvernement, lors du vote de la Loi de Financement de la Sécurité Sociale (LFSS) pour 2026 précise Entreprendre, le site officiel d’information administrative et de démarches pour les entreprises.
Il n’y a pas d’obligation de résidence fiscale en France pour en ouvrir un. Cependant, la fiscalité du nouveau pays de résidence s’applique sur les plus-values et dividendes.
Le PEA (Plan d’Épargne en Actions)
Première différence avec le CTO, le PEA est réservé aux personnes physiques, il n’est pas possible d’y investir via sa société. Pour notre entrepreneur, cela signifie qu’il ne peut pas investir ses profits dans un CTO directement depuis sa société vers sa holding.
Le plafond de versement est de 150 000 €, à ne pas confondre avec le montant maximal de valeur du PEA. Par exemple, 150 000 euros placés qui après 5 ans sont valorisés à 200 000 euros n’oblige pas à retirer 50 000 euros, vous ne pourrez cependant plus investir dedans. Un seul PEA est possible par contribuable, en ouvrir plusieurs pour dépasser le plafond de dépôt n’est pas possible.
Il donne droit à un avantage fiscal après 5 ans. Si vous retirez des bénéfices après 5 ans, ils ne sont pas soumis à l’impôt sur le revenu ou le PFUT, seules les prélèvements sociaux de 18,6% sont dus.
Limité aux actions européennes, il ne permet pas d’investir sur les marchés extérieurs, comme dans les entreprises du SNP 500. Soit l’entreprise dans laquelle vous investissez est située dans l’UE soit, dans l’EEE selon les conditions.
Il reste possible d’investir dans un ETF à réplication synthétique pour investir de manière indirecte dans les ETF hors UE/EEE. Le gestionnaire de fonds achète un panier d’actions européennes et utilise un contrat d’échange (swap), pour répliquer la performance de cet indice tout en respectant les obligations liées au PEA.
Enfin, il faut être résident fiscal français pour en ouvrir un. Si vous en ouvrez un, vous pouvez le conserver excepté si vous vous installez dans un état ou territoire non coopératif (ETNC). Plus d’infos sur impots.gouv.fr. Les versements restent possibles après votre départ, sauf si vous avez déjà effectué un retrait partiel après 8 ans précise Meilleur Taux.
La fiscalité, le vrai nerf de la guerre
La fiscalité du CTO
La Flat tax de 31,4 % s’applique par défaut. Vous avez la possibilité d’opter pour le barème progressif de l’impôt sur le revenu si cela s’avère avantageux.
Chaque plus-value est imposée à la sortie, même chose pour les dividendes. Que vous y procédiez 1 an après le dépôt ou 15 ans après, rien ne change concernant l’exonération ou la réduction d’impôt.
La fiscalité du PEA
Si vous conservez vos actions pendant 5 ans, après, vous disposez d’une exonération d’impôt sur le revenu. Vous êtes redevable de 18,6 % de prélèvement sociaux mais pas de 12,8 % d’impôts sur le revenu. Des cas particuliers (licenciement, invalidité, mise à la retraite anticipée, retrait affecté à la création ou à la reprise d’une entreprise…), peuvent permettre d’en bénéficier avant 5 ans, comme le relaie Les clés de la banque. Un retrait avant 5 ans clôture le PEA.
| Caractéristique | Compte-Titres Ordinaire (CTO) | Plan d’Épargne en Actions (PEA) |
| Plafond de versement | Aucun (illimité) | 150 000 € |
| Personnes éligibles | Personnes physiques et morales (sociétés) | Uniquement les personnes physiques |
| Univers d’investissement | Actions mondiales, ETF, obligations, dérivés, cryptos | Actions européennes et ETF synthétiques éligibles |
| Fiscalité des gains | PFU à 31,4 % (ou barème progressif) | Exonération d’impôt sur le revenu après 5 ans (18,6 % de prélèvements sociaux) |
| Conséquence d’un retrait | Imposition immédiate des plus-values | Clôture automatique du plan si effectué avant 5 ans |
Les actifs accessibles
Sur un CTO
Sur un CTO, vous avez accès aux actions du monde entier, aux ETF internationaux (MSCI World, SP500) sans passer par des produits synthétiques de contournement.
Il est aussi possible d’investir dans des obligations, titres de créance émis par des Etats ou des entreprises privées, ainsi que dans des produits dérivés (options, futures, warrants, turbos…) et même dans des cryptoactifs via certains supports.
Sur un PEA
Vous avez uniquement accès aux actions de sociétés européennes et aux ETF éligibles PEA uniquement. Vous ne pouvez ni investir dans les obligations, ni dans les produits dérivés classiques.
Le PEA-PME élargit aux PME européennes est une déclinaison qui permet de cibler les PME et ETI Européennes dont l’effectif est inférieur à 5 000 salariés et dont le chiffre d’affaires annuel ne dépasse pas 1,5 milliard d’euros (ou un total de bilan inférieur à 2 milliards d’euros). Un plafond de 225 000 euros est ici prévu mais le cumul des deux types de PEA ne peut pas le dépasser.
Si les avantages fiscaux sont les mêmes, cette déclinaison permet d’investir dans des actifs accessibles plus risqués comme des parts de fonds communs de placement dans l’innovation ou des fonds d’investissement de proximité.
| Enveloppe | Actifs autorisés | Restrictions ou spécificités |
| CTO | Actions du monde entier, obligations, options, turbos, ETF direct, cryptoactifs | Aucun filtre géographique ou de structure juridique |
| PEA | Actions et ETF éligibles de l’UE et de l’EEE | Exclusion des marchés américains directs (sauf via réplication synthétique) |
| PEA-PME | Actions de PME et ETI européennes de moins de 5 000 salariés | Plafond global de 225 000 € (cumulable avec le PEA classique) |
Alors quel choix faire en tant qu’entrepreneur?
Investir via sa holding
Dans ce premier cas, le choix est simple : le Compte-Titres. Seul le CTO est ouvrable par une société. Il permet de loger la trésorerie excédentaire de l’entreprise et de bénéficier du régime mère-fille, qui permet d’exonérer d’impôt sur les société sous conditions (hors quote-part de frais et charges de 5 %), les dividendes perçus par la société holding si elle détient au moins 5 % du capital de la filiale pendant au moins deux ans.
Cette structure est donc utile en stratégie de holding animatrice, qui détient des participations financières tout en étant active dans le contrôle de ses filiales.
Pour un entrepreneur qui souhaite réinvestir ses gains, le CTO facilite le réinvestissement après cession. En réinvestissant le profit de la vente d’une filiale directement via le CTO sans passer par une imposition personnelle.
Après une cession d’entreprise
L’apport-cession peut orienter vers une holding, ce mécanisme encadré par l’article 150-0 B ter du Code général des impôts, permet d’apporter les titres d’une société que l’on contrôle à une société holding que l’on détient. Ce qui permet de reporter l’imposition de la plus-value de cession, sous réserve de réinvestissement significatif du produit de la vente.
Le CTO logé en société permet de faire fructifier sa trésorerie directement au sein de la holding sans subir immédiatement la ponction de l’IR et des prélèvements sociaux.
Pour l’épargne personnelle du dirigeant
Pour cet autre cas de figure, le PEA reste très efficace sur le long terme, grâce à son exonération fiscale mais est beaucoup moins pertinent pour des retraits fréquents, entraînant avant 5 ans la clôture du compte.
FAQ
Quel est le principal inconvénient du CTO par rapport au PEA ?
La fiscalité lourde en cas de retrait de dividendes ou de plus-values.
Est-il préférable d’investir dans des ETF sur un CTO ou un PEA ?
Pour placer la trésorerie d’une entreprise, le CTO offre une gamme d’avantages plus étendue. Pour l’épargne personnelle d’un entrepreneur, le PEA semble plus adapté.
Est-il possible de cumuler un PEA et un compte-titres ?
Oui, la loi française l’autorise comme le précise Finary. Le montant déposé sur le CTO n’impacte pas la limite du PEA. Par exemple, 50 000 euros investis dans le CTO ne viennent pas limiter de 50 000 euros l’apport sur un PEA.
Y-a-t-il des frais à surveiller?
Oui, les frais de courtage, prélèvés à chaque achat ou vente de titres, les droits de gardes annuels et les frais de change. D’où l’importance de comparer les offres.
Garder l’argent sur la trésorerie professionnelle est-il une erreur?
Pas forcément, ne pas investir permet de conserver la trésorerie pour les besoins futurs de l’entreprise. Un arbitrage est donc à faire.